Der Kontoauszug lädt sich selbst hoch.
Du verknüpfst dein Geschäftskonto einmal über einen lizenzierten PSD2-Anbieter, gibst im Formular deiner Bank die Zustimmung, und ab da holt Octibiz die Umsätze jeden Morgen von allein. Kein Export aus dem Online-Banking, kein CAMT- oder MT940-Upload, keine Frage mehr, ob der letzte Auszug schon drin ist. Deine Bank-Zugangsdaten und deine TAN bekommen wir dabei nie zu sehen. Bis die Anbindung bei dir eingerichtet ist, trägt der Datei-Import den Betrieb ohne Einschränkung.
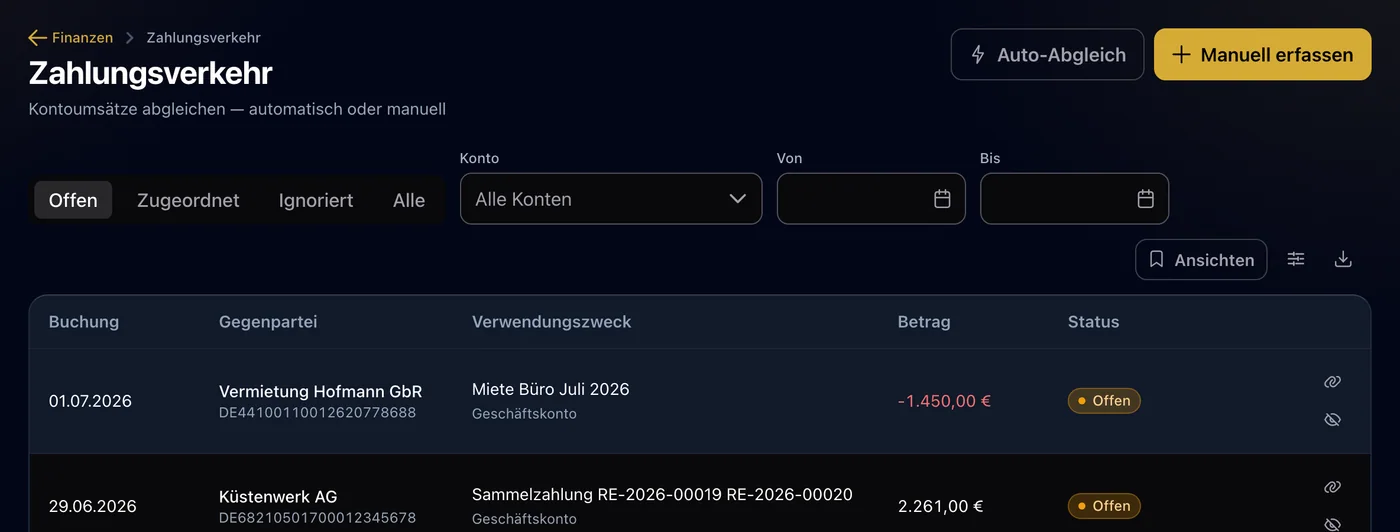
Bankanbindung finAPI im laufenden System. 37 Einzelfunktionen in 5 Bereichen.
Auf einen Blick
- Zuordnung
- Im Grundpaket enthalten
- Im Founding-Programm
- Enthalten, ohne Aufpreis
- Familie
- Angebote, Verträge und Finanzen
- Betrieb
- In Deutschland oder auf eigener Infrastruktur. Eine isolierte Instanz je Kunde, eigene Datenbank.
Kommt dir das bekannt vor?
Der Auszug-Export ist eine Aufgabe, die niemand haben will
Jeden Montag ins Online-Banking, Zeitraum wählen, Datei ziehen, hochladen. Vergisst es einer eine Woche, fehlen dem Zahlungsabgleich sieben Tage, und die Mahnläufe treffen Kunden, die längst bezahlt haben.
Zwei Konten, drei Marken, ein Chaos
Firmenkonto, Zweitkonto, Kreditkarte: jedes will einzeln exportiert werden. In der Praxis läuft dann genau eines sauber, und die anderen kommen quartalsweise als Sammelimport, kurz bevor der Steuerberater fragt.
"Ist das schon drin?"
Beim Datei-Import mit überlappenden Zeiträumen weiß niemand sicher, ob eine Buchung doppelt gelandet ist. Also importiert man vorsichtshalber nicht, und die Lücke fällt erst auf, wenn eine bezahlte Rechnung offen aussieht.
Angebote, Verträge und Finanzen
Was Bankanbindung finAPI kann
Einmal verbinden statt jede Woche exportieren
Du legst eine Verknüpfung an, gibst ihr einen Namen wie "Sparkasse Geschäftskonten" und drückst "Verbinden". Ab dort läuft alles im Web-Formular deines Bank-Anbieters: Bank auswählen, anmelden, Zustimmung erteilen, Freigabe per TAN oder App. Danach landest du wieder in Octibiz, und die Verknüpfung steht auf "Aktiv". Das ist der einzige Einrichtungsschritt, den ein Mensch macht.
Ein Login, mehrere Konten: du entscheidest, welche mitkommen
Hinter einem Bank-Login liegen selten nur ein Konto, sondern Giro, Tagesgeld und Kreditkarte. Octibiz holt die Konten-Liste, zeigt sie mit den letzten IBAN-Stellen und Währung an und lässt dich jedes Konto einzeln einem deiner eigenen Bankkonten zuordnen. Was du nicht zuordnest, wird auch nicht abgerufen. Das Privatkonto des Geschäftsführers bleibt damit dort, wo es hingehört: draußen.
Täglich abgerufen, ohne dass jemand daran denkt
Der Abruf ist eine Automation, die ab Installation läuft: einmal pro Nacht um 04:20 Uhr, wenn die Banken die Vortagesumsätze bereitstellen. Zwischendurch drückst du bei Bedarf "Umsätze abrufen" und bekommst sofort die Rückmeldung, wie viele Umsätze neu waren und wie viele als Dublette übersprungen wurden. Ohne eingerichtete Verknüpfung tut der Lauf schlicht nichts.
Dubletten-Schutz, der auch alte Datei-Importe kennt
Doppelte Umsätze sind die teuerste Art von Datenmüll, weil sie den Zahlungsabgleich in die Irre führen. Octibiz prüft deshalb zweifach: einmal gegen die Kennung des Anbieters, einmal gegen die fachlichen Merkmale eines Umsatzes. Die zweite Prüfung fängt genau die Buchungen ab, die du früher per CAMT- oder MT940-Datei importiert hast, denn deren Kennung steht in keiner Auszugsdatei. Zwei echte, betragsgleiche Zahlungen am selben Tag überleben trotzdem beide.
Die Einwilligung läuft ab, und das siehst du vorher
Eine PSD2-Zustimmung gilt rund 90 Tage. Läuft sie aus, liefert die Bank keine Umsätze mehr, und ohne sichtbaren Hinweis sieht das genauso aus wie eine ruhige Woche. Octibiz führt das Ablaufdatum deshalb selbst mit und zeigt es an der Verknüpfung an. Ist sie abgelaufen, wird aus "Verbinden" der Knopf "Einwilligung erneuern", und die bestehende Kontozuordnung samt Abruf-Stand bleibt erhalten.
Gleiches Ziel wie der Datei-Import, gleiche Folgeprozesse
Abgerufene Umsätze laufen in dieselbe Verarbeitung wie eine hochgeladene Auszugsdatei. Sie landen im Zahlungsverkehr, lösen dasselbe Ereignis aus und werden vom Auto-Abgleich genauso gegen offene Rechnungen geprüft. Für dich heißt das: Du musst nichts umlernen, und du kannst den Datei-Import weiter nutzen, etwa für ein Konto bei einer Bank, die du nicht verknüpfen willst.
Alle Funktionen im Überblick
37 Einzelfunktionen, nach Bereichen sortiert. Aufklappen, was dich interessiert.
Verknüpfung (10 Funktionen)
- Verknüpfung anlegen
- Anbieter wählen, Bezeichnung vergeben, optional einer Marke zuordnen.
- Verbinden
- Startet Zustimmung und Freigabe im Web-Formular des Anbieters und leitet dorthin weiter.
- Zustimmung beim Anbieter
- Bank-Zugangsdaten und TAN werden nie in Octibiz eingegeben oder gespeichert.
- Einwilligung erneuern
- Abgelaufene Zustimmung über dieselbe Verknüpfung erneuern, Zuordnung bleibt.
- Status im Klartext
- Entwurf, Zustimmung offen, Aktiv, Einwilligung abgelaufen, Störung, Unbekannt.
- Ablaufdatum sichtbar
- "Einwilligung bis {Datum}" direkt an der Verknüpfung.
- Letzter Abruf sichtbar
- "zuletzt abgerufen {Zeitpunkt}" je Verknüpfung.
- Störungsmeldung
- Meldung des Anbieters wird angezeigt, etwa bei geänderten Bank-Zugangsdaten.
- Trennen
- Widerruf beim Anbieter, Zuordnungen lösen, abgerufene Umsätze bleiben erhalten.
- Mehrere Verknüpfungen
- Hausbank, Zweitbank und weitere Zugänge nebeneinander.
Konten (6 Funktionen)
- Konten holen
- Übernimmt die Konten hinter dem Login in die Übersicht.
- Konto zuordnen
- Anbieter-Konto einem eigenen Bankkonto zuordnen, jederzeit lösbar.
- Nicht zugeordnet
- Gültiger Zustand: sichtbar, aber wird nie abgerufen.
- Eine Quelle je Bankkonto
- Ein eigenes Bankkonto kann nicht an zwei Verknüpfungen hängen.
- Konten-Anzeige
- Name beim Anbieter, letzte IBAN-Stellen, Währung, Zielkonto, "Abgerufen bis".
- Stabile Konten-Liste
- Vorübergehend nicht gemeldete Konten behalten ihre Zuordnung.
Abruf (7 Funktionen)
- Täglicher Abruf
- Automation "Bankumsätze täglich abrufen", nachts um 04:20, ab Installation aktiv.
- Manueller Abruf
- "Umsätze abrufen" je Verknüpfung mit sofortiger Ergebnismeldung.
- Erst-Historie
- 90 Tage beim ersten Abruf eines Kontos.
- Überlappung
- Sieben Tage bei jedem Folge-Abruf, damit Nachbuchungen nicht verloren gehen.
- Vollständige Seitenfolge
- Umsätze werden bis zum Ende der Historie geholt, nicht nur die erste Seite.
- Fehler-Isolation
- Ein Konto oder eine Verknüpfung mit Problem stoppt die übrigen nicht.
- Kein Abruf ohne gültige Einwilligung
- Abgelaufene oder gestörte Zugänge werden sichtbar übersprungen.
Datenqualität (7 Funktionen)
- Dubletten-Schutz Schicht 1
- Kennung des Anbieters, eindeutig je Konto.
- Dubletten-Schutz Schicht 2
- Fachlicher Abgleich gegen bereits per Datei importierte Umsätze.
- Nachtragen der Kennung
- Datei-Zeilen bekommen die Anbieter-Kennung, danach greift die schnellere Prüfung.
- Zwillingsbuchungen
- Zwei echte, betragsgleiche Zahlungen desselben Tages bleiben beide erhalten.
- Beträge exakt
- Umrechnung in Cent ohne Rundungsdrift.
- Gleiche Senke
- Abgerufene Umsätze landen im selben Zahlungsverkehr wie Datei-Importe.
- Gleiches Ereignis
- "Kontoauszug importiert" fällt auch beim automatischen Abruf.
Einrichtung & Rechte (7 Funktionen)
- Zugangsdaten der Anbindung
- Verschlüsselt in den Integrationen hinterlegt.
- Einrichtungsstand sichtbar
- Nicht konfigurierte Anbieter erscheinen mit dem Vermerk "Zugangsdaten fehlen".
- Testumgebung als Ausgangswert
- Echtbetrieb wird bewusst eingeschaltet, nicht versehentlich erreicht.
- Drei Rechte
- Verknüpfungen sehen, verwalten, Umsätze abrufen.
- Marken-Bezug
- Verknüpfung je Marke oder markenübergreifend, Sichtbarkeit folgt dem Rechtesystem.
- Offener Anbieter-Katalog
- Weitere Anbindungen erscheinen als zusätzliche Anbieter in derselben Ansicht.
- API-Steuerung
- Anlegen, verbinden, Konten holen, abrufen und trennen komplett über die REST-API.
Was hier anders ist
Anbindung ist nicht Buchhaltung, und das bleibt getrennt
Dieses Modul bringt die Umsätze herein, mehr nicht. Zahlungsabgleich, Eingangsrechnungen, Zahlläufe, SEPA und der DATEV-Export liegen im Modul Finanzen und arbeiten mit abgerufenen Umsätzen genauso wie mit importierten. Wer die Anbindung später abschaltet, verliert keinen einzigen Prozess, sondern nur die Bequemlichkeit.
Wir bauen keine eigene Bankstrecke, und das ist die sichere Variante
Der Zugriff auf ein fremdes Bankkonto ist in der EU lizenzpflichtig. Octibiz geht deshalb über einen lizenzierten Anbieter, statt eine eigene Verbindung zu deiner Bank aufzubauen. Zustimmung und Freigabe laufen dort, die Verantwortung für die Lizenz auch, und wir sehen weder deine Zugangsdaten noch eine TAN.
Eine abgelaufene Einwilligung ist ein Zustand, kein Rätsel
Bei vielen Anbindungen merkst du erst nach Wochen, dass nichts mehr kommt, weil "keine neuen Umsätze" genauso aussieht wie "abgeschnitten". Octibiz führt das Ablaufdatum selbst mit, zeigt es an und macht aus dem Knopf "Verbinden" den Knopf "Einwilligung erneuern". Genau dieser Unterschied ist der Grund, warum sich eine Anbindung im Alltag trägt.
Ein System, kein Flickwerk
Womit Bankanbindung finAPI zusammenarbeitet
Kein Zapier, keine Sync-Jobs, keine doppelten Stammdaten. Die Nachbarmodule lesen dieselben Daten.
Finanzen
Die Umsätze landen im Zahlungsverkehr des Finanzen-Moduls und werden dort vom Auto-Abgleich gegen offene Ausgangsrechnungen und freigegebene Eingangsrechnungen geprüft. Die Bankkonten selbst, ihre Salden und der Datei-Import bleiben ebenfalls dort.
Faktura
Ein abgerufener Geldeingang wird über den Abgleich zur Zahlung an der Rechnung. Offener Betrag, Zahlstatus und Mahnstopp stimmen damit ohne Zutun, oft schon am Morgen nach dem Eingang.
Mehr dazuAbrechnung
Wiederkehrende Rechnungen erzeugen viele gleichförmige Zahlungseingänge. Genau dort zahlt sich der tägliche Abruf aus, weil der Abgleich sonst zum wöchentlichen Sammeltermin wird.
Mehr dazuWaren-Einkauf
Abbuchungen an Lieferanten treffen im Abgleich auf freigegebene Eingangsrechnungen, die aus Bestellungen und Wareneingängen kommen.
Mehr dazuReporting
Die Dashboard-Kacheln "Offene Kontoumsätze" und "Kontoumsätze" zeigen tagesaktuelle Stände statt des letzten Import-Zeitpunkts.
Mehr dazuAutomationen
"Kontoauszug importiert" und "Kontoumsatz abgeglichen" stehen als Auslöser im Automations-Editor bereit, unabhängig davon, ob der Umsatz abgerufen oder importiert wurde.
Automation, API und KI
So bedient die KI Bankanbindung finAPI
Die KI ruft dieselben Operationen auf wie die Oberfläche, unter deinen Rechten.
KI-Assistent · eingetippt
"Wann wurden meine Bankkonten zuletzt erfolgreich abgerufen?" Die KI listet die Verknüpfungen mit Status, letztem Abruf und Ablauf der Einwilligung.
Automationen, die du damit baust
- Wenn der tägliche Abruf gelaufen ist, dann starte den Zahlungsabgleich und melde das Ergebnis in den Finanz-Kanal.
- Wenn ein Kontoauszug importiert wurde, egal ob abgerufen oder hochgeladen, dann benachrichtige die Buchhaltung über neue, noch nicht zugeordnete Umsätze.
- Wenn ein Kontoumsatz einer Rechnung zugeordnet wurde, dann informiere die zuständige Betreuung über den Zahlungseingang.
- Wenn montags früh noch kein erfolgreicher Abruf vorliegt, dann erstelle eine Aufgabe "Bank-Verknüpfung prüfen".
- Wenn das Ende der Einwilligung näher rückt, dann erinnere per E-Mail an das Erneuern, bevor der Abruf ausfällt.
Die KI bedient alle 2.168 API-Operationen unter denselben Rechte-, Marken- und Audit-Regeln wie ein Mensch. Von außen über MCP anbindbar, in der App direkt bedienbar, beides aus demselben Funktionsumfang.
Klare Kante
Wofür du etwas anderes brauchst
Damit du im Vergleich nicht raten musst, was hier absichtlich fehlt.
Keine Buchhaltung, nur Anbindung (bewusst)
Zahlungsabgleich, Eingangsrechnungen, Zahlläufe, SEPA-Dateien und der DATEV-Export gehören ins Modul Finanzen. Dieses Modul liefert nur Umsätze, dafür sauber und wiederholbar.
Keine Zahlungsauslösung
Die Verbindung liest ausschließlich Kontoinformationen. Überweisungen und Lastschriften laufen über die Zahlungsdateien aus dem Finanzen-Modul und dein Banking.
Voraussetzungen liegen beim Kunden
Ein eigener finAPI-Zugang mit Zugangsdaten, die Freischaltung für den Echtbetrieb und die PSD2-Zustimmung deiner Bank sind Voraussetzung. Ohne diese drei Punkte bleibt die Anbindung eingerichtet, aber untätig.
Nur ausdrücklich zugeordnete Konten
Nicht zugeordnete Konten werden nie abgerufen. Das ist Schutz, kein Komfortmangel, kostet aber einen bewussten Einrichtungsschritt je Konto.
Erster Lauf an echten Konten (gemeinsam)
Die Anbindung nehmen wir mit deinen Konten gemeinsam in Betrieb. Bis dahin trägt der Datei-Import.
Weitere Anbieter (geplant)
Der Anbieter-Katalog ist offen angelegt. Zusätzliche Bankanbindungen erscheinen später als weitere Anbieter in derselben Ansicht, ohne dass sich an Zuordnung, Abruf und Abgleich etwas ändert.
Wo dieses Modul heute steht
JungGebaut und benutzbar, aber noch frisch. Wir sagen dir vorher, was es heute kann und was noch nicht.
Als Founding-Partner bekommst du es ohne Aufpreis und bestimmst mit, wie es am Ende funktioniert. So läuft das Programm.
Häufige Fragen zu Bankanbindung finAPI
Brauche ich dafür einen eigenen Vertrag beim Bank-Anbieter?
Ja. Die Anbindung läuft über finAPI als lizenzierten PSD2-Anbieter, und der Zugang dafür läuft auf dich. Du hinterlegst die Zugangsdaten einmal in den Integrationen, danach steht der Anbieter in der Auswahl bereit. Ausgangswert ist die Testumgebung, den Echtbetrieb schaltest du bewusst frei. Wir unterstützen bei der Einrichtung, treten aber nicht als Vertragspartner deiner Bankanbindung auf.
Sieht Octibiz meine Bank-Zugangsdaten oder meine TAN?
Nein, und das ist keine Einstellungssache, sondern der Aufbau. Anmeldung, Zustimmung und Freigabe passieren ausschließlich im Web-Formular des Anbieters. Octibiz bekommt danach nur die Erlaubnis, Umsätze zu lesen, und speichert die Zugangsdaten der Anbindung selbst verschlüsselt. Lesen heißt hier wörtlich lesen: Über diese Verbindung kann nichts überwiesen werden.
Welche Banken funktionieren?
Das entscheidet der Anbieter, nicht Octibiz. Erreichbar ist, was der Aggregator über die PSD2-Schnittstellen der Banken anbindet, und das deckt die gängigen deutschen Geschäftskonten ab. Wir versprechen hier bewusst keine Liste, sondern prüfen deine Banken im Erstgespräch konkret. Für ein Konto, das nicht dabei ist, bleibt der Datei-Import aus dem Modul Finanzen der vollwertige Weg.
Was passiert nach 90 Tagen?
Dann läuft die PSD2-Einwilligung ab, das ist gesetzlich so vorgesehen und bei jedem Anbieter gleich. Octibiz führt das Datum mit, zeigt es an der Verknüpfung an und setzt sie danach auf "Einwilligung abgelaufen", statt still nichts mehr zu holen. Du erneuerst mit einem Klick über dieselbe Verknüpfung, gehst noch einmal durch die Freigabe deiner Bank und behältst dabei Kontozuordnung und Abruf-Stand. Umsätze aus der Auszeit holt der nächste Lauf über die Historie nach.
Ich habe bisher Auszüge als Datei importiert. Gibt das jetzt Dubletten?
Nein, dafür gibt es die zweite Prüfschicht. Umsätze, die schon per CAMT- oder MT940-Datei im System sind, werden beim Abruf erkannt und nicht doppelt angelegt, obwohl der Anbieter seine eigene Kennung mitliefert. Die vorhandene Zeile bekommt diese Kennung nachträglich, danach läuft die Prüfung über den schnelleren Weg. Du kannst also mitten im laufenden Jahr umsteigen, ohne vorher aufzuräumen.
Kann Octibiz über die Anbindung auch Überweisungen auslösen?
Nein. Diese Anbindung holt ausschließlich Kontoinformationen. Zahlungsdateien für Überweisungen und Lastschriften entstehen im Modul Finanzen und werden dort wie gewohnt in dein Banking gegeben. Die Trennung ist Absicht: Ein System, das Geld bewegen darf, braucht eine andere Freigabekette als eines, das Umsätze liest.
Kann ich das Modul einzeln nutzen?
Nein, es setzt das Modul Finanzen voraus, denn dort leben Bankkonten, Zahlungsverkehr und Abgleich. Die Bankanbindung ist die Zuleitung, nicht das Becken. Umgekehrt funktioniert Finanzen vollständig ohne dieses Modul, dann eben mit Datei-Import.
Wie weit ist die Anbindung erprobt?
Sie ist gegen die dokumentierten Schnittstellen des Anbieters gebaut. Den ersten Lauf an deinen echten Bankzugängen machen wir gemeinsam mit dir im Onboarding, bis dahin trägt der Datei-Import den Betrieb ohne Einschränkung.
Hör auf, Auszüge zu exportieren. Verknüpfe dein Geschäftskonto einmal, und lass die Umsätze morgens schon da sein, wenn du das System aufmachst.
Wir zeigen dir Bankanbindung finAPI an unserem eigenen Agentursystem, mit echten Daten. 30 Minuten, keine Folien.