Wie viel darf dieser Kunde schulden? Beantworte es einmal, und das System hält sich daran.
Das Kreditmanagement gibt jedem Kunden einen Kreditrahmen und rechnet seinen offenen Saldo bei jeder Prüfung neu aus: offene Rechnungen abzüglich Gutschriften plus bestätigte, noch nicht berechnete Aufträge. Reißt der Rahmen oder hat der Kunde eine bestimmte Mahnstufe erreicht, wird der Auftrag gar nicht erst bestätigt. Wer trotzdem liefern will, gibt frei, mit Begründung und Namen in der Akte.
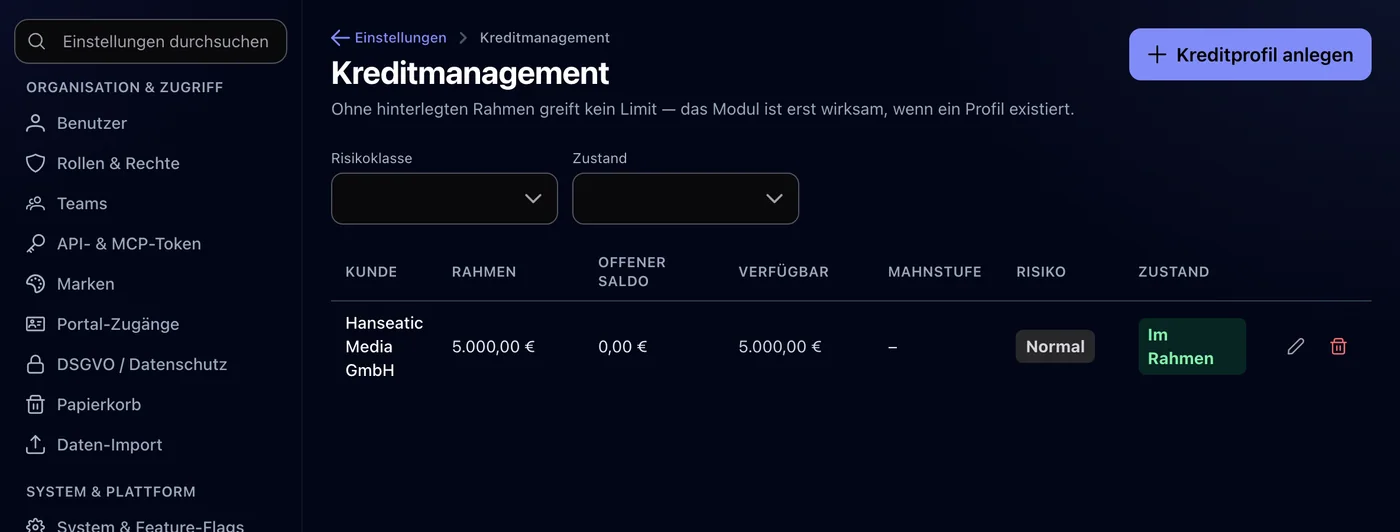
Kreditmanagement im laufenden System. 54 Einzelfunktionen in 7 Bereichen.
Auf einen Blick
- Zuordnung
- Im Grundpaket enthalten
- Im Founding-Programm
- Enthalten, ohne Aufpreis
- Familie
- Angebote, Verträge und Finanzen
- Betrieb
- In Deutschland oder auf eigener Infrastruktur. Eine isolierte Instanz je Kunde, eigene Datenbank.
Kommt dir das bekannt vor?
Der Kunde bestellt weiter, die Rechnungen stapeln sich
Auf dem Papier ist er ein guter Kunde: regelmäßige Aufträge, ordentliche Beträge. Dass davon vier Rechnungen offen sind und zwei schon gemahnt, weiß nur die Buchhaltung, und die sitzt nicht im Vertrieb.
Das Limit steht in einem Excel, das niemand vor der Bestätigung öffnet
Es gibt eine Kreditliste, sie ist sogar gepflegt. Angeschaut wird sie, wenn ein Auftrag auffällig groß ist. Der Schaden entsteht aber selten durch den einen großen, sondern durch fünfzehn normale.
Die Sperre greift zu spät
Manche Systeme halten die Lieferung am Packtisch an. Zu diesem Zeitpunkt ist der Bestand längst reserviert, die Streckenbestellung beim Lieferanten raus und die Auftragsbestätigung beim Kunden. Es wird also nur noch ein Paket aufgehalten, entschieden war die Sache schon.
Angebote, Verträge und Finanzen
Was Kreditmanagement kann
Die wichtigsten 6 von 7 Funktionsbereichen. Die vollständige Liste steht darunter zum Aufklappen.
Kreditprofil je Kunde: Rahmen, kein Rahmen, kein Kredit
Ein Kunde bekommt ein Kreditprofil, und das gilt markenübergreifend. Das Ausfallrisiko hängt am Geschäftspartner, nicht an der Marke, unter der er gerade kauft: Wer bei der einen nicht zahlt, ist bei der anderen dasselbe Risiko. Im Profil steht der Rahmen, die Risikoklasse, eine Notiz und die beiden Schalter, die die eigentliche Fachlichkeit tragen.
Der offene Saldo wird gerechnet, nicht gespeichert
Ein gespeicherter Saldo ist ab der nächsten Zahlung falsch, und niemand merkt es. Deshalb rechnet Octibiz ihn bei jeder Prüfung neu: offene Rechnungen abzüglich Gutschriften, dazu bestätigte Aufträge, die noch nicht berechnet sind. Der zweite Teil ist der wichtige. Wer ihn weglässt, hat ein Kreditlimit, das erst wirkt, wenn die Ware schon draußen ist.
Zahlungsverhalten schlägt Rechenwert: die Mahnstufen-Kopplung
Der Rahmen sagt etwas über die Höhe, die Mahnstufe über das Verhalten. Ein Kunde kann weit unter seinem Limit liegen und trotzdem seit drei Monaten auf eine 200-Euro-Rechnung nicht reagieren. Deshalb legst du je Profil fest, ab welcher erreichten Mahnstufe unabhängig vom Rahmen gesperrt wird. Diese Prüfung kommt vor der Rahmen-Prüfung, weil sie die härtere Auskunft ist.
Die Sperre greift bei der Bestätigung, nicht erst am Packtisch
Eine Auftragsbestätigung ist kein Zwischenschritt. Sie reserviert Bestand, stößt Streckenbestellungen an und ist gegenüber dem Kunden eine Zusage. Deshalb prüft Octibiz das Kreditlimit genau dort und hält die Bestätigung mit einer verständlichen Begründung an. Zusätzlich ist der Kreditrahmen ein rotes Kriterium in der Versandbereitschaft des Auftrags, für den Fall, dass sich der Saldo nach der Bestätigung verschlechtert. Beide Punkte fragen dieselbe Regel, denn zwei Kopien derselben Regel geben irgendwann zwei Antworten.
Einzelfreigabe mit Prüfpfad statt Zuruf
Manchmal soll trotzdem geliefert werden. Dann erteilst du eine Einzelfreigabe für genau diesen Auftrag, mit Pflicht-Begründung. Octibiz schreibt Saldo und Rahmen des Moments mit, denn der Saldo von heute ist nicht der von damals, und ohne diese beiden Zahlen beantwortet die Zeile später nicht mehr, worüber überhaupt entschieden wurde. Eine Freigabe "ab jetzt immer" ist übrigens keine Freigabe, sondern eine Limit-Erhöhung, und die gehört ins Profil, wo man sie sieht.
Übersicht: wer ist wie weit ausgeschöpft
Zwei Flächen, weil es zwei Fragen sind. Die Übersicht beantwortet "wer ist wie weit ausgeschöpft", die Karte am Kunden beantwortet "was ist mit diesem Kunden". In der Übersicht siehst du alle Profile mit Rahmen, Saldo, verfügbarem Betrag, Mahnstufe und Zustand, und du filterst gezielt auf die Kunden, deren Rahmen gerade überschritten ist.
Alle Funktionen im Überblick
54 Einzelfunktionen, nach Bereichen sortiert. Aufklappen, was dich interessiert.
Kreditprofil (11 Funktionen)
- Profil je Kunde
- Ein Kreditprofil pro Kunde, markenübergreifend gültig.
- Kreditrahmen
- Betrag, bis zu dem ein Kunde offen stehen darf.
- Kein Rahmen
- Leeres Rahmenfeld heißt: das Limit greift für diesen Kunden nicht.
- Kein Kredit
- 0,00 € heißt ausdrücklich Vorkasse, nicht "unbegrenzt".
- Offene Aufträge mitzählen
- Schalter je Profil, ob bestätigte Aufträge den Rahmen belasten.
- Sperre ab Mahnstufe
- Ab dieser erreichten Stufe wird unabhängig vom Rahmen gesperrt (0 = aus).
- Risikoklasse
- Niedrig, normal, hoch als Einordnung für Filter und Auswertung.
- Notiz
- Freitext für die Begründung des Rahmens.
- Stilllegen
- Ein stillgelegtes Profil bleibt bestehen, sperrt aber nicht mehr.
- Kunde unveränderlich
- Der Kunde eines Profils ist nach der Anlage festgelegt.
- Doppel-Anlage abgewiesen
- Ein zweites Profil für denselben Kunden wird abgelehnt.
Offener Saldo (10 Funktionen)
- Gerechnet statt gespeichert
- Der Saldo entsteht bei jeder Prüfung neu, nie aus einem Feld.
- Offene Rechnungen
- Versendete und überfällige Rechnungen mit ihrem offenen Betrag.
- Zahlungen und Skonto
- Zahlungen, Korrekturen und gewährter Skonto sind bereits abgezogen.
- Entwürfe und Storni
- Zählen nicht mit, sie sind keine Forderung.
- Proforma ausgenommen
- Proforma-Belege belasten den Rahmen nicht.
- Gutschriften saldieren
- Sie senken die Forderung, statt als zweiter Posten zu zählen.
- Offene Aufträge
- Bestätigte, angehaltene, teilgelieferte und gelieferte Aufträge ohne volle Fakturierung.
- Aufschlüsselung
- "davon Rechnungen" und "davon Aufträge" getrennt ausgewiesen.
- Verfügbarer Rahmen
- Rahmen minus Saldo als eigene Zahl.
- Fremdwährung
- Belege in fremder Währung zählen mit ihrem Euro-Gegenwert.
Mahnstufen-Kopplung (5 Funktionen)
- Höchste erreichte Stufe
- Ermittelt über alle offenen Rechnungen des Kunden.
- Nur offene Mahnungen
- Erledigte Mahnungen zählen nicht mehr.
- Mahnstufe schlägt Rahmen
- Die Stufenprüfung läuft vor der Rahmenprüfung.
- Selbstlösende Sperre
- Zahlung und erledigte Mahnung heben die Sperre auf.
- Sprechende Meldung
- Erreichte und konfigurierte Stufe stehen in der Ablehnung.
Sperrpunkte (7 Funktionen)
- Auftragsbestätigung
- Über Limit wird nicht bestätigt, nichts reserviert, keine Streckenbestellung ausgelöst.
- Versandbereitschaft
- Kreditrahmen als rotes Kriterium neben Zahlung, Bestand, Adresse, Liefersperre.
- Eine Regel, zwei Aufrufer
- Beide Punkte fragen denselben Dienst, damit es nur eine Antwort gibt.
- Prüfreihenfolge
- Freigabe, dann Mahnstufe, dann Rahmen.
- Kein Doppelzählen
- Der zu bestätigende Auftrag wird einmal berücksichtigt, nicht zweimal.
- Klartext-Begründung
- Ablehnung mit Saldo und Rahmen im Text.
- Keine Rest-Sperre
- Modul deaktiviert heißt: Sperre sofort weg.
Einzelfreigabe (8 Funktionen)
- Freigabe je Beleg
- Gilt für genau einen Auftrag und verfällt mit ihm.
- Pflicht-Begründung
- Ohne Begründung keine Freigabe.
- Zahlen des Moments
- Saldo und Rahmen zum Zeitpunkt der Freigabe werden festgehalten.
- Freigebender und Zeitpunkt
- Stehen an der Zeile, zusätzlich im Audit-Protokoll.
- Rücknahme statt Löschen
- Widerrufene Freigaben bleiben als Zeile bestehen.
- Sperre kehrt zurück
- Nach der Rücknahme greift das Limit sofort wieder.
- Eine offene Freigabe je Beleg
- Mehrfach-Freigaben für denselben Auftrag sind ausgeschlossen.
- Freigaben-Liste
- Filter nach Kunde, Auftrag und offenem Zustand.
Übersicht & Kundensicht (6 Funktionen)
- Profil-Übersicht
- Kunde, Rahmen, Saldo, Verfügbar, Mahnstufe, Risiko, Zustand.
- Zustands-Klartext
- "Im Rahmen" oder "Überschritten", "Aktiv" oder "Stillgelegt".
- Filter
- Risikoklasse, aktiver Zustand, gezielt überschrittene Rahmen.
- Karte am Kunden
- Rahmen, Saldo, Aufschlüsselung, Verfügbar, höchste Mahnstufe.
- Auskunft ohne Profil
- "Kein Kreditprofil hinterlegt, für diesen Kunden greift kein Limit".
- Erklärender Hinweis
- Bei Überschreitung steht da, was das für Bestätigung und Versand bedeutet.
Governance (7 Funktionen)
- Ohne Rahmen keine Sperre
- Ist für einen Kunden kein Kreditrahmen gepflegt, wird nichts gesperrt.
- Drei getrennte Rechte
- Lesen, Rahmen pflegen, Einzelfreigabe erteilen.
- Keine Rolle vorbelegt
- Du entscheidest, wer die Regel setzt und wer gegen sie entscheidet.
- Audit-Protokoll
- Jede Änderung und jede Freigabe nachvollziehbar, auch per Schnittstelle.
- Löschen mit Ansage
- Die Rückfrage sagt, dass der Kunde danach kein Limit mehr hat.
- Neuanlage möglich
- Ein gelöschtes Profil blockiert die Neuanlage nicht.
- Alles per API
- Profile und Freigaben vollständig über die REST-API pflegbar.
Was hier anders ist
Die Sperre sitzt an der Zusage, nicht am Paket
Über dem Limit wird der Auftrag gar nicht erst bestätigt. Damit bleibt der Bestand frei, die Streckenbestellung ungeschickt und die Auftragsbestätigung ungesendet. Systeme, die erst am Packtisch prüfen, halten nur noch ein Paket auf, während die Ware seit Tagen für diesen Auftrag gesperrt ist.
Ein Saldo, der bei jeder Prüfung stimmt
Er wird gerechnet, nicht gespeichert: offene Rechnungen abzüglich Gutschriften plus bestätigte, noch nicht berechnete Aufträge. Ein gespeicherter Saldo ist ab der nächsten Zahlung falsch, und genau das fällt niemandem auf.
Die Ausnahme wird zur Akte
Eine Einzelfreigabe braucht eine Begründung und hält Saldo und Rahmen des Moments fest. Drei Monate später beantwortet die Zeile immer noch, wer worüber entschieden hat. Und sie wird zurückgenommen, nicht gelöscht, denn das ist eine andere Auskunft.
Ein System, kein Flickwerk
Womit Kreditmanagement zusammenarbeitet
Kein Zapier, keine Sync-Jobs, keine doppelten Stammdaten. Die Nachbarmodule lesen dieselben Daten.
Aufträge
Die Bestätigung fragt das Kreditlimit, bevor sie Bestand reserviert oder eine Streckenbestellung auslöst; bestätigte, noch nicht berechnete Aufträge fließen umgekehrt in den offenen Saldo.
Mehr dazuFaktura
Offene Rechnungen, Gutschriften und die erreichte Mahnstufe kommen direkt aus der Faktura; wird eine Rechnung bezahlt oder eine Mahnung erledigt, sinkt der Saldo und die Sperre löst sich von selbst.
Mehr dazuFinanzen
Zahlungseingänge aus dem Bank-Abgleich senken den offenen Betrag der Rechnung und damit den Saldo, ohne dass jemand im Kreditmanagement etwas nachpflegt.
Versand & Retouren
Der Kreditrahmen erscheint als rotes Kriterium in der Versandbereitschaft des Auftrags, gleichrangig neben Zahlung, Bestand und Adresse.
Kunden & CRM
Das Profil hängt am Geschäftspartner, die Karte "Kredit" steht direkt im Kunden-Detail, wo der Vertrieb ohnehin hinschaut.
Mehr dazuAbrechnung
Wiederkehrende Abrechnungen erzeugen Rechnungen, die anschließend genauso in den Saldo einfließen wie jede andere Forderung.
Mehr dazuInternational
Belege in fremder Währung zählen mit ihrem Euro-Gegenwert in den Saldo, sodass ein Rahmen nicht an der Währung vorbeirechnet.
Mehr dazuKundenportal
Bewusst kein Thema. Kreditrahmen und Saldo sind interne Steuerungsdaten und erscheinen im Portal nicht.
Automation, API und KI
So bedient die KI Kreditmanagement
Die KI ruft dieselben Operationen auf wie die Oberfläche, unter deinen Rechten.
KI-Assistent · eingetippt
"Welche Kunden sind aktuell über ihrem Kreditrahmen, und um wie viel?" Die KI liefert die Liste mit Rahmen, Saldo und Mahnstufe.
Automationen, die du damit baust
- Wenn eine Auftragsbestätigung wegen des Kreditrahmens angehalten wird, dann benachrichtige den zuständigen Vertriebler mit Saldo, Rahmen und Auftragsnummer.
- Wenn eine Einzelfreigabe erteilt wird, dann poste Auftrag, Betrag, Begründung und Freigebenden in den Finanz-Kanal.
- Wenn eine Einzelfreigabe zurückgenommen wird, dann erstelle eine Aufgabe "Auftrag erneut prüfen" für die Buchhaltung.
- Wenn eine Rechnung die zweite Mahnstufe erreicht, dann informiere den Vertrieb, dass für diesen Kunden bald nichts mehr rausgeht.
- Wenn ein Kreditprofil geändert wird, dann informiere die Geschäftsführung mit altem und neuem Rahmen.
Die KI bedient alle 2.168 API-Operationen unter denselben Rechte-, Marken- und Audit-Regeln wie ein Mensch. Von außen über MCP anbindbar, in der App direkt bedienbar, beides aus demselben Funktionsumfang.
Klare Kante
Wofür du etwas anderes brauchst
Damit du im Vergleich nicht raten musst, was hier absichtlich fehlt.
Keine externe Bonitätsauskunft (bewusst)
Es gibt keinen Adapter zu Creditreform, Schufa oder Bürgel und keine Anbindung an eine Warenkreditversicherung samt Limit-Anträgen. Der Rahmen ist deine Entscheidung, das Modul setzt sie durch.
Kein automatisch abgeleiteter Rahmen (offen)
Ein Vorschlag aus Zahlungsverhalten oder Umsatzhistorie ist heute nicht enthalten. Wir halten eine Zahl, die aus einer Formel entsteht und wie eine Entscheidung aussieht, für gefährlicher als ein leeres Feld.
Keine aktive Benachrichtigung beim Erreichen des Rahmens (offen)
Die Übersicht und die Kunden-Karte zeigen den Zustand, aber niemand wird von sich aus informiert. Über die Automationen lässt sich das heute schon nachbauen, ab Werk passiert es nicht.
Keine Limit-Historie als eigene Ansicht (offen)
Änderungen am Rahmen stehen im allgemeinen Audit-Protokoll, aber nicht als eigene Zeitreihe "so hat sich das Limit dieses Kunden entwickelt".
Keine Sperre an der Rechnungs-Festschreibung (bewusst offen)
Ob eine Rechnung über dem Limit blockiert werden soll, lassen wir offen: Eine Forderung zu buchen ist etwas anderes, als Ware herauszugeben, und diese Frage beantworten wir nicht im Vorbeigehen.
Kein Marken-Schnitt (bewusst)
Ein Kunde hat ein Profil über alle Marken hinweg, weil das Ausfallrisiko am Geschäftspartner hängt und nicht an der Marke, unter der er gerade kauft.
Wo dieses Modul heute steht
JungGebaut und benutzbar, aber noch frisch. Wir sagen dir vorher, was es heute kann und was noch nicht.
Als Founding-Partner bekommst du es ohne Aufpreis und bestimmst mit, wie es am Ende funktioniert. So läuft das Programm.
Häufige Fragen zu Kreditmanagement
Sperrt das Modul nach der Installation sofort Aufträge?
Nein, und das ist Absicht. Ohne hinterlegtes Kreditprofil greift kein Limit, ein Profil ohne Rahmen ebenfalls nicht. Ein Kreditmanagement, das am ersten Tag reihenweise Aufträge abweist, wird am selben Tag wieder abgeschaltet. Du führst es kundenweise ein: Fang bei den Kunden an, die du ohnehin im Blick hast, und weite aus, wenn der Ablauf sitzt.
Zählen bestätigte Aufträge wirklich mit, auch wenn uns das einschränkt?
Standardmäßig ja, und dafür gibt es einen Grund: Sonst könnte ein Kunde beliebig viele Aufträge über dem Limit erteilen, solange keiner davon berechnet ist, und der Rahmen würde erst greifen, wenn die Ware schon unterwegs ist. Es gibt aber Geschäfte, in denen ein bestätigter Auftrag noch kein Risiko darstellt. Für die schaltest du "Offene Aufträge mitzählen" je Kunde ab, dann zählen nur offene Rechnungen.
Wie kommt die Mahnstufe ins Kreditmanagement?
Sie kommt aus dem Mahnwesen der Faktura, es gibt keine zweite Zählung. Bewertet wird die höchste noch nicht erledigte Mahnung über alle offenen Rechnungen des Kunden. Zahlt er und wird die Mahnung erledigt, fällt die Sperre von selbst weg. Ohne die Faktura gibt es folglich auch keine Mahnstufen-Kopplung, der Rahmen funktioniert trotzdem.
Wer darf im Ausnahmefall freigeben?
Wer du festlegst. Rahmen pflegen und Rahmen übersteuern sind zwei verschiedene Rechte, weil es zwei verschiedene Entscheidungen sind: Das eine setzt die Regel, das andere entscheidet gegen sie. Beide sind ab Werk keiner Rolle zugeordnet, du vergibst sie bewusst. Typisch ist: Buchhaltung pflegt, Geschäftsführung gibt frei, Vertrieb liest.
Was passiert mit einer erteilten Freigabe, wenn sich der Saldo weiter verschlechtert?
Die Freigabe gilt für genau diesen Auftrag und bleibt bestehen, bis jemand sie zurücknimmt. Alle anderen Aufträge desselben Kunden werden weiterhin geprüft und gesperrt. Nimmst du eine Freigabe zurück, greift das Limit für diesen Auftrag sofort wieder, und die Zeile bleibt als "zurückgenommen" stehen statt zu verschwinden.
Bekommen wir eine Bonitätsauskunft dazu?
Nein, bewusst nicht. Es gibt keine Anbindung an Creditreform, Schufa oder eine Warenkreditversicherung und keinen automatisch abgeleiteten Rahmen. Wir halten das für die ehrlichere Bauweise: Der Rahmen ist deine kaufmännische Entscheidung, mit deinen Erfahrungen und deinen Absprachen. Was das Modul liefert, ist die Durchsetzung dieser Entscheidung an jedem Punkt, an dem sie zählt, plus die Zahlen, die du dafür brauchst.
Blockiert das Limit auch Rechnungen und Angebote?
Nein. Gesperrt werden die Auftragsbestätigung und die Versandbereitschaft, also die Punkte, an denen du Ware zusagst und herausgibst. Ein Angebot zu schreiben ist unkritisch, und eine Forderung zu buchen ist etwas anderes, als Ware herauszugeben. Ob eine Rechnung über dem Limit blockiert werden soll, ist eine fachliche Frage, die wir bewusst offen gelassen haben, statt sie im Vorbeigehen zu entscheiden.
Kann ich das Modul einzeln nutzen?
Es lebt vom Zusammenspiel: die Forderungen kommen aus der Faktura, die Zusagen aus den Aufträgen. Ohne diese beiden hätte es nichts zu prüfen. Welche Pakete es enthalten und was das kostet, steht auf der Preisseite.
Entscheide einmal, wie viel ein Kunde schulden darf, und lass das System sich daran halten, an der Bestätigung und am Versand, mit einer Ausnahme, die eine Akte hat.
Wir zeigen dir Kreditmanagement an unserem eigenen Agentursystem, mit echten Daten. 30 Minuten, keine Folien.